Domain immobilien-anlagen.de kaufen?
Wir ziehen mit dem Projekt
immobilien-anlagen.de um.
Sind Sie am Kauf der Domain
immobilien-anlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-anlagen.de kaufen?
Welche Informationen sind gemäß der Offenlegungspflicht für Unternehmen verpflichtend zugänglich zu machen? Was sind die Konsequenzen für Unternehmen, die gegen die Offenlegungspflicht verstoßen?
Gemäß der Offenlegungspflicht müssen Unternehmen Informationen zu ihrem Jahresabschluss, Lagebericht und ggf. Konzernabschluss veröffentlichen. Zu den Pflichtangaben gehören u.a. Umsatz, Gewinn, Bilanzsumme, Anzahl der Mitarbeiter und Geschäftsführung. Unternehmen, die gegen die Offenlegungspflicht verstoßen, können mit Bußgeldern belegt werden. Zudem kann ein Verstoß zu einem Imageschaden führen und das Vertrauen von Investoren, Kunden und Geschäftspartnern beeinträchtigen. In schweren Fällen kann sogar die Insolvenz drohen. **
Was sind die Kriterien, die eine Offenlegungspflicht für Unternehmen auslösen?
Die Kriterien, die eine Offenlegungspflicht für Unternehmen auslösen, sind in erster Linie gesetzliche Vorschriften und Regulierungen, die je nach Land und Branche variieren können. Unternehmen müssen in der Regel bestimmte finanzielle Informationen wie Umsatz, Gewinn, Verbindlichkeiten und Risiken offenlegen, um Investoren und Gläubiger zu informieren. Darüber hinaus können auch Umwelt- und Sozialstandards sowie Corporate Governance-Praktiken Offenlegungspflichten auslösen. **

Ähnliche Suchbegriffe für Offenlegungspflicht
Top-Angebote
Produkte zum Begriff Offenlegungspflicht:
-
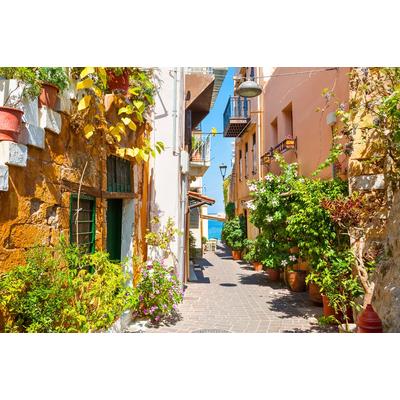
Papermoon "Bunte Häuser"Vliestapete, Bunte Häuser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Häuser aus HolzHäuser aus Holz, mit 4 Gliedern zum Aufklappen, Farbe: natur, Größe: 64 x 22 cm, Stärke: 5 mm.Der 3D-Aufsteller lässt sich mittels Scharniertechnik einfach aufstellen, sodass Sie eine trendige Dekoration, z. B. für die Fensterbank, gestalten können. Zum Verzieren des Holz-Aufstellers eignen sich Farben, Glitter oder auch ein Schneeliner.8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Arten von Informationen sind veröffentlichungspflichtig und unterliegen somit der Offenlegungspflicht?
Finanzinformationen wie Jahresabschlüsse, Lageberichte und Gewinn- und Verlustrechnungen müssen veröffentlicht werden. Ebenso sind Informationen über Führungskräfte, Anteilseigner und Beteiligungen offenlegungspflichtig. Zudem müssen bestimmte Informationen zu Fusionen, Übernahmen und Kapitalerhöhungen veröffentlicht werden. **
-
Welche Informationen oder Dokumente sind gemäß der Offenlegungspflicht für Unternehmen öffentlich zugänglich?
Gemäß der Offenlegungspflicht für Unternehmen sind Informationen wie Jahresabschlüsse, Lageberichte und ggf. Konzernabschlüsse öffentlich zugänglich. Diese müssen beim elektronischen Bundesanzeiger veröffentlicht werden. Zudem sind auch bestimmte Angaben zu Geschäftsführern und Gesellschaftern öffentlich einsehbar. **
-
Wann tritt die Offenlegungspflicht bei Unternehmen ein und welche Informationen müssen veröffentlicht werden?
Die Offenlegungspflicht tritt ein, wenn ein Unternehmen bestimmte Größenkriterien erfüllt, z.B. Umsatz oder Mitarbeiterzahl. Es müssen Informationen zu Umsatz, Gewinn, Bilanz, Geschäftsführung und Beteiligungsverhältnissen veröffentlicht werden. Dies dient der Transparenz und dem Schutz von Gläubigern, Investoren und der Öffentlichkeit. **
-
Wann besteht die Offenlegungspflicht für Unternehmen und was sind die Konsequenzen bei Nichteinhaltung?
Die Offenlegungspflicht besteht für Unternehmen, wenn sie bestimmte Größenkriterien erfüllen, z.B. Umsatz oder Bilanzsumme. Die Konsequenzen bei Nichteinhaltung können Bußgelder, Zwangsgelder oder sogar strafrechtliche Konsequenzen sein. Unternehmen müssen ihre Geschäftsberichte und Jahresabschlüsse fristgerecht veröffentlichen, um die Offenlegungspflicht zu erfüllen. **

Was sind die rechtlichen Anforderungen, die eine Offenlegungspflicht für Unternehmen mit sich bringt?
Die Offenlegungspflicht verlangt von Unternehmen, dass sie bestimmte Informationen über ihre Geschäftsaktivitäten, Finanzen und Struktur offenlegen. Diese Informationen müssen in einem öffentlich zugänglichen Register veröffentlicht werden. Die rechtlichen Anforderungen variieren je nach Land und Rechtsform des Unternehmens. **
Sind Grundstücke teurer als Häuser?
Es ist schwierig, pauschal zu sagen, ob Grundstücke teurer sind als Häuser, da dies von verschiedenen Faktoren abhängt. In einigen Fällen können Grundstücke teurer sein als Häuser, insbesondere wenn sie sich in begehrten Lagen befinden oder über eine besondere Aussicht oder andere attraktive Merkmale verfügen. In anderen Fällen können Häuser teurer sein als Grundstücke, insbesondere wenn sie bereits über eine gute Infrastruktur und Ausstattung verfügen. Letztendlich hängt der Preis von Angebot und Nachfrage sowie von den individuellen Merkmalen des Grundstücks oder Hauses ab. **
Top-Angebote
Produkte zum Begriff Offenlegungspflicht:
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeLymow One Plus – leistungsstarker Mähroboter mit Raupenantrieb für große & anspruchsvolle GrundstückeDer Lymow One Plus ist kein gewöhnlicher Mähroboter. Mit seinem kraftvollen Raupenantrieb, zwei rotierenden SK5-Stahlmessern, RTK- und VSLAM-Navigation sowie einer Flächenleistung von bis zu 7.000 m2 pro Tag richtet er sich besonders an Besitzer großer, unebener oder anspruchsvoller Grundstücke.Statt Begrenzungskabel nutzt der Lymow One Plus eine intelligente, virtuelle Navigation. Steigungen, Unebenheiten, höheres Gras und große Rasenflächen gehören genau zu den Einsatzgebieten, für die das System entwickelt wurde.Bei Power2Live.de erhältst du den Lymow One Plus in zwei Ausführungen:Lymow One Plus 5A – bis zu 4.452 m2/TagLymow One Plus 10A – bis zu 7.000 m2/TagWarum den Lymow One Plus bei Power2Live kaufen?Bei einem hochwertigen Mähroboter endet die Entscheidung nicht beim Preis. Ger...2899,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Bunte Häuser"Vliestapete, Bunte Häuser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Häuser aus HolzHäuser aus Holz, mit 4 Gliedern zum Aufklappen, Farbe: natur, Größe: 64 x 22 cm, Stärke: 5 mm.Der 3D-Aufsteller lässt sich mittels Scharniertechnik einfach aufstellen, sodass Sie eine trendige Dekoration, z. B. für die Fensterbank, gestalten können. Zum Verzieren des Holz-Aufstellers eignen sich Farben, Glitter oder auch ein Schneeliner.8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Informationen sind gemäß der Offenlegungspflicht für Unternehmen verpflichtend zugänglich zu machen? Was sind die Konsequenzen für Unternehmen, die gegen die Offenlegungspflicht verstoßen?
Gemäß der Offenlegungspflicht müssen Unternehmen Informationen zu ihrem Jahresabschluss, Lagebericht und ggf. Konzernabschluss veröffentlichen. Zu den Pflichtangaben gehören u.a. Umsatz, Gewinn, Bilanzsumme, Anzahl der Mitarbeiter und Geschäftsführung. Unternehmen, die gegen die Offenlegungspflicht verstoßen, können mit Bußgeldern belegt werden. Zudem kann ein Verstoß zu einem Imageschaden führen und das Vertrauen von Investoren, Kunden und Geschäftspartnern beeinträchtigen. In schweren Fällen kann sogar die Insolvenz drohen. **
-
Was sind die Kriterien, die eine Offenlegungspflicht für Unternehmen auslösen?
Die Kriterien, die eine Offenlegungspflicht für Unternehmen auslösen, sind in erster Linie gesetzliche Vorschriften und Regulierungen, die je nach Land und Branche variieren können. Unternehmen müssen in der Regel bestimmte finanzielle Informationen wie Umsatz, Gewinn, Verbindlichkeiten und Risiken offenlegen, um Investoren und Gläubiger zu informieren. Darüber hinaus können auch Umwelt- und Sozialstandards sowie Corporate Governance-Praktiken Offenlegungspflichten auslösen. **
-
Welche Arten von Informationen sind veröffentlichungspflichtig und unterliegen somit der Offenlegungspflicht?
Finanzinformationen wie Jahresabschlüsse, Lageberichte und Gewinn- und Verlustrechnungen müssen veröffentlicht werden. Ebenso sind Informationen über Führungskräfte, Anteilseigner und Beteiligungen offenlegungspflichtig. Zudem müssen bestimmte Informationen zu Fusionen, Übernahmen und Kapitalerhöhungen veröffentlicht werden. **
-
Welche Informationen oder Dokumente sind gemäß der Offenlegungspflicht für Unternehmen öffentlich zugänglich?
Gemäß der Offenlegungspflicht für Unternehmen sind Informationen wie Jahresabschlüsse, Lageberichte und ggf. Konzernabschlüsse öffentlich zugänglich. Diese müssen beim elektronischen Bundesanzeiger veröffentlicht werden. Zudem sind auch bestimmte Angaben zu Geschäftsführern und Gesellschaftern öffentlich einsehbar. **
Ähnliche Suchbegriffe für Offenlegungspflicht
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeDer Lymow One Plus 10A Mähroboter ist die High-Performance-Lösung für sehr große Rasenflächen bis zu 7.000 m2 pro Tag. Maximale Effizienz, intelligente Navigation und starke Akkuleistung machen ihn ideal für weitläufige Grundstücke und gewerbliche Flächen.🌿 Lymow One Plus 10A – Profi Mähroboter für große & gewerbliche FlächenDer Lymow One Plus 10A wurde speziell für sehr große Rasenflächen entwickelt und bietet eine beeindruckende Tagesleistung von bis zu 7.000 m2. Damit eignet sich dieser leistungsstarke Mähroboter für große Grundstücke, Parks, Sportanlagen oder gewerblich genutzte Grünflächen.Dank moderner Sensortechnologie, effizientem Energiemanagement und präziser Schnitttechnik sorgt der Rasenroboter für ein gleichmäßiges Schnittbild – vollautomatisch und zuverlässig.✨ Vorteile des Lymow One Plus 10A⚡ Extrem hohe Flächenleistung: Bis zu 7.000 m2 pro Tag🌱 Optimiertes Mulchsystem...2999,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Bunte Häuser"Vliestapete, Bunte Häuser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann tritt die Offenlegungspflicht bei Unternehmen ein und welche Informationen müssen veröffentlicht werden?
Die Offenlegungspflicht tritt ein, wenn ein Unternehmen bestimmte Größenkriterien erfüllt, z.B. Umsatz oder Mitarbeiterzahl. Es müssen Informationen zu Umsatz, Gewinn, Bilanz, Geschäftsführung und Beteiligungsverhältnissen veröffentlicht werden. Dies dient der Transparenz und dem Schutz von Gläubigern, Investoren und der Öffentlichkeit. **
-
Wann besteht die Offenlegungspflicht für Unternehmen und was sind die Konsequenzen bei Nichteinhaltung?
Die Offenlegungspflicht besteht für Unternehmen, wenn sie bestimmte Größenkriterien erfüllen, z.B. Umsatz oder Bilanzsumme. Die Konsequenzen bei Nichteinhaltung können Bußgelder, Zwangsgelder oder sogar strafrechtliche Konsequenzen sein. Unternehmen müssen ihre Geschäftsberichte und Jahresabschlüsse fristgerecht veröffentlichen, um die Offenlegungspflicht zu erfüllen. **
-
Was sind die rechtlichen Anforderungen, die eine Offenlegungspflicht für Unternehmen mit sich bringt?
Die Offenlegungspflicht verlangt von Unternehmen, dass sie bestimmte Informationen über ihre Geschäftsaktivitäten, Finanzen und Struktur offenlegen. Diese Informationen müssen in einem öffentlich zugänglichen Register veröffentlicht werden. Die rechtlichen Anforderungen variieren je nach Land und Rechtsform des Unternehmens. **
-
Sind Grundstücke teurer als Häuser?
Es ist schwierig, pauschal zu sagen, ob Grundstücke teurer sind als Häuser, da dies von verschiedenen Faktoren abhängt. In einigen Fällen können Grundstücke teurer sein als Häuser, insbesondere wenn sie sich in begehrten Lagen befinden oder über eine besondere Aussicht oder andere attraktive Merkmale verfügen. In anderen Fällen können Häuser teurer sein als Grundstücke, insbesondere wenn sie bereits über eine gute Infrastruktur und Ausstattung verfügen. Letztendlich hängt der Preis von Angebot und Nachfrage sowie von den individuellen Merkmalen des Grundstücks oder Hauses ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.